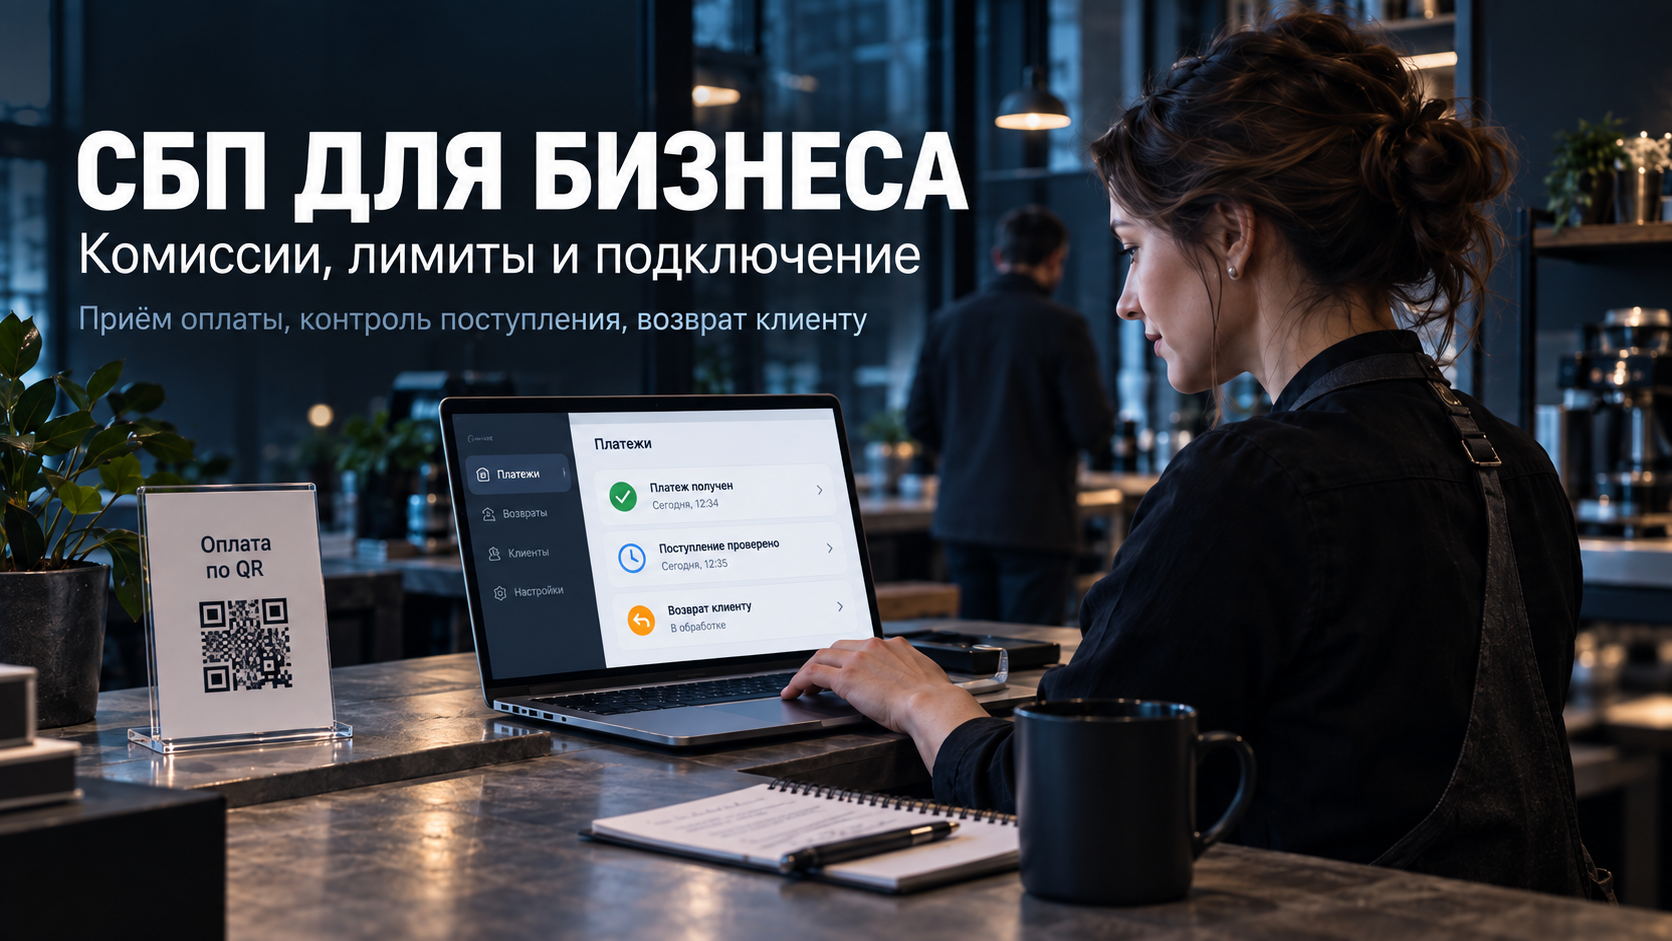
СБП позволяет
ИП и ООО принимать оплату от покупателей на расчётный счёт. Подключение оформляют через банк, а рабочий процесс должен охватывать не только QR-код, но и подтверждение платежа, кассовый чек и возврат.
Здесь разобран приём оплаты от физических лиц за товары и услуги. Для переводов между компаниями, выплат гражданам и личных переводов предпринимателя действуют другие условия. Информация проверена 8 сентября 2026 года.
Как работает СБП для ИП и ООО
Покупатель выбирает СБП, подтверждает платёж в банковском приложении, а продавец получает деньги на свой счёт. По данным
НСПК, зачисление происходит в реальном времени, сервис работает круглосуточно. Участие банка в СБП само по себе ещё не означает, что у вашего бизнеса уже подключён приём оплаты.
Платёж можно начать по QR-коду, ссылке или кнопке на сайте; доступны и другие сценарии, если их поддерживает решение банка. Приём оплаты на счёт бизнеса нужно подключать как торговый сервис. Перевод по номеру телефона на личную карту владельца — другой процесс: его нельзя использовать как замену подключению СБП для торговой точки.
Какая комиссия у СБП для бизнеса
Ниже — предельная плата за приём платежа по
тарифам Банка России. Конкретную категорию торговой точки и ставку подтвердите в банке до подключения.
Предельные ставки СБП зависят от категории операции.
Для отдельных категорий товаров и услуг, включая медицину, образование, потребительские товары и лекарства, предельная ставка составляет
0,4% от суммы платежа, но не более
1 500 рублей за одну операцию.
Для операций, которые не относятся к другим группам тарифной таблицы, предельная ставка составляет
0,7%, но не более
1 500 рублей за операцию.
Для оплаты
жилищно-коммунальных услуг действует ставка
0,2%, при этом комиссия не может превышать
10 рублей за одну операцию.
Для
государственных платежей комиссия составляет
0% — плата за проведение операции не взимается.
Перечень льготных категорий шире приведённых примеров. Для проверки используется классификация получателя, в том числе MCC — код категории торговой точки. Ориентироваться только на ОКВЭД или вывеску нельзя. На
сайте НСПК есть проверка комиссии по MCC.
Не путайте ставку продавца с межбанковским вознаграждением: в таблице ЦБ это разные колонки. Также ограничение комиссии за перевод не означает бесплатную кассу, обслуживание расчётного счёта и любую техническую интеграцию. В коммерческом предложении должны быть отдельно понятны стоимость приёма платежей, РКО, оборудования и программных услуг.
Как посчитать расходы
Пример: покупка на 10 000 руб. При ставке 0,4% комиссия составит 40 руб., при 0,7% — 70 руб. Если покупка стоит 500 000 руб., результат умножения на 0,7% — 3 500 руб., но с учётом потолка комиссия за такую операцию составит 1 500 руб.
Для сравнения каналов возьмём условный месячный оборот 1 млн руб. из небольших покупок: карточная ставка 2% даёт 20 000 руб. комиссии, СБП по 0,7% — 7 000 руб. Разница — 13 000 руб. до дополнительных расходов. Ставка 2% здесь задана для примера, это не рыночная средняя и не предложение банка.
Если на СБП перейдёт лишь 30% такого оборота, экономия на комиссии составит 3 900 руб.: 300 000 × (2% − 0,7%). Именно долю реально переключённых платежей следует брать для расчёта. Если платёжный модуль стоит дополнительно 2 000 руб. в месяц, в этом примере останется 1 900 руб. до прочих изменений расходов. Покупки с достижением потолка комиссии нужно считать пооперационно.
Какие лимиты действуют
Банк России указывает предел одной операции в СБП — 1 млн руб., кроме переводов физлица между собственными счетами. Поэтому лимит 30 млн руб. для переводов самому себе нельзя переносить на оплату покупки у ИП или ООО.
Оплата товаров и услуг бесплатна для покупателя и не уменьшает его лимит бесплатных переводов другим людям. Покупка и перевод знакомому по телефону — разные операции.
Предельный размер одного платежа не равен месячному лимиту выручки продавца. До запуска уточните ограничения конкретного банковского продукта и проверьте оплату в диапазоне вашего среднего и максимального чека. Если покупка не проходит, проверьте статус операции, остаток и ограничения на стороне банка покупателя; не считайте любой отказ превышением лимита СБП.
Как подключить СБП: от договора до первой продажи
Подключение проходит через банк, который поддерживает приём платежей от физических лиц.
НСПК не требует отдельного соглашения бизнеса с собой или Банком России. Срок и набор действий зависят от банка и сложности интеграции.
Выберите счёт и сценарий приёма. Начните с обслуживающего банка: поддерживает ли он ваш магазин, интернет-
сайт или выездные услуги; какой MCC присвоит; как будут доступны подтверждение и возврат. Новый счёт в другом банке нужен только если выбранный продукт этого требует.
Согласуйте условия. Получите тариф и условия договора, список разовых и регулярных платежей, правила возврата и контакты поддержки. Не сравнивайте варианты только по максимальному проценту на рекламной странице.
Настройте канал. Для редких очных расчётов может подойти статический QR; для кассового потока — код с суммой заказа; для сайта — платёжный модуль, кнопка или ссылка. Например,
Т-Банк описывает приём СБП и в офлайне, и в интернете. Наличие нужного сценария проверяйте у выбранного поставщика, а не переносите возможности одного банка на все остальные.
Свяжите оплату с продажей. Определите, кто видит статус, как платёж сопоставляется с заказом и кто формирует чек. Интернет-магазину нужна обработка подтверждения от платёжного сервиса: одно возвращение покупателя на страницу «Спасибо» не должно переводить заказ в оплаченные.
Проведите контрольные операции. Проверьте успешную покупку, отмену до оплаты, полный и частичный возврат. Сопоставьте сумму заказа, поступление, комиссию и кассовые документы. До первого рабочего дня выдайте сотрудникам короткую инструкцию действий при сбое.
Статический или динамический QR: что выбрать
Статический код со свободной суммой удобен, если у бизнеса небольшое число очных оплат. Покупатель самостоятельно вводит сумму платежа, поэтому продавцу важно сверять фактическое поступление денег с конкретным заказом.
Динамический код под заказ подходит для постоянного потока покупок и интеграции с кассовой системой. Сумму платежа и связь с конкретным заказом задаёт система. Важно контролировать корректность статуса оплаты и срок действия кода.
Ссылка или кнопка оплаты удобна для интернет-магазинов и дистанционных заказов. Покупатель переходит к оплате, открывает банковское приложение и подтверждает операцию. Со стороны бизнеса необходимо контролировать корректную передачу статуса платежа и фискализацию операции.
Статический код бывает и с заранее заданной суммой. Динамический не следует автоматически считать бессрочным или действующим ровно сутки: параметры определяются решением. Возможность интеграции зависит от кассового ПО, что прямо отмечает
НСПК.
QR — способ передать платёжные данные, а не название платёжной системы. С 1 сентября 2026 года нужно учитывать УПК. Тариф зависит от того, какой метод оплаты покупатель выбрал внутри него;
ЦБ отдельно поясняет это правило. Порядок перехода и обязанности разобраны в статье
об универсальном платёжном коде. Получайте коды и инструкции у банка; не заменяйте рабочие материалы по случайному сообщению или письму.
Нужна ли онлайн-касса при оплате через СБП
СБП не освобождает ИП или ООО от требований Закона № 54-ФЗ. При расчёте с физическим лицом кассовый чек нужен, если на продавца и операцию не распространяется предусмотренное законом освобождение. Это подтверждают
ФНС и
материал НСПК о кассе.
Банковское подтверждение перевода не заменяет фискальный чек. Касса фиксирует расчёт, платёжный сервис проводит деньги. При наличии обязанности применять ККТ нужно обеспечить обе части процесса. При возврате оформляют соответствующий кассовый документ с признаком «возврат прихода»; в сложных случаях с авансами и частичными расчётами настройку согласуют с поставщиком кассы.
Выбор СБП сам по себе не меняет налоговый режим. Для сверки храните полную сумму продажи, удержанную комиссию и возврат раздельно: сумма поступления после удержаний и сумма покупки могут различаться. Налоговую базу определяют по правилам вашего режима, а не только по чистому зачислению.
Как проверить оплату и действовать при сбое
Подтверждайте оплату по своему банковскому кабинету, кассе или сообщению платёжного сервиса, связанному с конкретным заказом. Скриншот на телефоне покупателя не даёт такой проверки.
Если покупатель показывает списание, а у продавца нет подтверждения, зафиксируйте время, сумму и идентификатор операции. Проверьте статус через банк. До выяснения результата не запускайте повторное списание автоматически: можно получить двойную оплату.
Назначьте
сотрудника, который разбирает неподтверждённые платежи, и заведите журнал спорных заказов. При недоступности канала предложите другой доступный способ оплаты с учётом уже начатой операции. После восстановления связи сверьте журнал с банковскими данными.
Как вернуть деньги покупателю
Найдите исходную оплату в кабинете банка или платёжной системе, выберите возврат и укажите всю сумму либо стоимость возвращаемых позиций. По
инструкции НСПК возврат связан с исходной покупкой. Не заменяйте эту операцию произвольным переводом на номер телефона, который прислали в переписке.
СБП поддерживает частичный и полный возврат. Проверьте доступный остаток, результат операции и кассовое оформление; сохраните связь между продажей и возвратом.
За сам возврат по ранее совершённой операции
тариф ЦБ предусматривает 0%. Это не одно и то же, что возврат продавцу комиссии, удержанной при покупке: её судьбу нужно проверить в договоре и банковском отчёте. Нельзя обещать её автоматическое восстановление без проверки условий.
Мгновенное проведение возврата не означает, что любой спор решается мгновенно. Если продавец и покупатель не согласны, применяется процедура урегулирования:
НСПК описывает обращение через банк покупателя. Сохраняйте документы о продаже, выдаче товара, обращении клиента и решении по возврату.
Чем СБП отличается от карточного эквайринга
Стоимость платежа. В СБП действуют предельные тарифы, зависящие от категории операции. При карточном эквайринге ставка и дополнительные условия определяются договором с банком.
Путь покупателя. При оплате через СБП покупатель подтверждает выбранный сценарий перевода. При карточном эквайринге он платит картой или поддерживаемым карточным сервисом.
Инфраструктура. Для СБП используются QR-код, ссылка или интеграция; отдельный терминал для карт нужен не всегда. Для обычного приёма карт в торговой точке, как правило, требуется терминал.
Чек. При любом способе оплаты сохраняется обязанность применять ККТ и выдавать кассовый чек.
Возврат и спор. При СБП возврат оформляют как возврат по исходной операции с применением процедур СБП. При оплате картой действуют процедуры банка-эквайера и платёжной системы.
Сравнивайте комиссию вместе с удобством для покупателей и ценой сопровождения. Часть клиентов предпочитает карту; у других удобнее проходит СБП. Наличие кешбэка зависит от программы и акции: нельзя обещать, что СБП всегда лишает покупателя вознаграждения.
Практичный критерий выбора — сколько расходов снимает дополнительный канал при фактической доле оплат и не увеличивает ли число незавершённых покупок. Общие параметры оборудования и банковского сервиса разобраны в материале
о выборе эквайринга.
Частые вопросы
Можно ли подключить СБП без нового расчётного счёта? Да, если обслуживающий банк предоставляет нужный торговый сервис на существующем счёте. Условия конкретного продукта нужно подтвердить до заключения договора.
Можно ли принимать больше 1 млн руб. за месяц? Предел 1 млн руб. относится к одной операции, а не к месячному обороту. Ограничения конкретного банковского решения проверяют отдельно.
Нужен ли терминал? Для приёма СБП по коду или ссылке карточный терминал не всегда требуется. Обязанность применять кассу от этого не исчезает.
Можно ли вернуть часть оплаты? Да. Возврат оформляют по исходной операции на нужную сумму, затем проверяют статус и кассовый документ.
Любая оплата по QR облагается комиссией СБП? Нет. Код может предоставлять доступ к разным методам. Тариф определяется выбранным методом оплаты.
Практические разборы банковских платежей и правил для бизнеса — в
Telegram BankiBiznes.