Актуально на 7 сентября 2026 года.
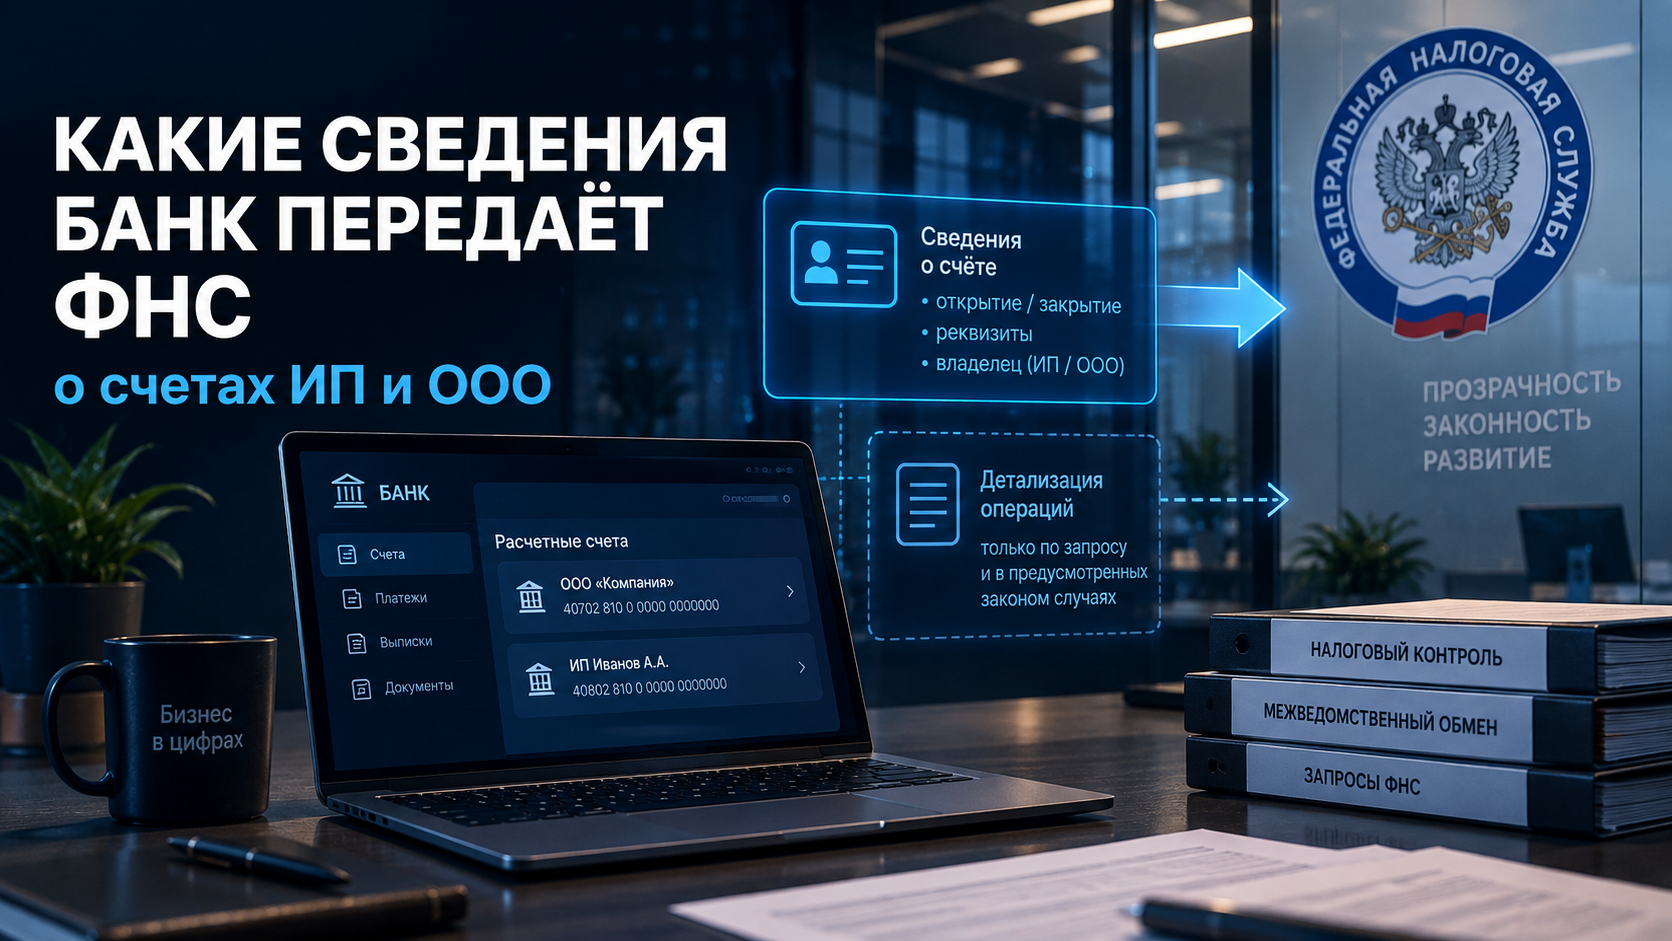
Банк сообщает налоговой об открытии и закрытии счетов
ИП и ООО, изменении их реквизитов и других предусмотренных законом событиях. Для получения выписки по операциям в обычном порядке статьи 86 НК РФ инспекция направляет мотивированный запрос при наличии установленного основания.
С 1 июля 2027 года начнут применяться новые формы и порядок электронного обмена. Они утверждены приказами ФНС от 19 августа 2026 года
№ ЕД-1-2/589@,
№ ЕД-1-2/590@ и
№ ЕД-1-2/591@. Обязанности банков передавать сведения существуют и до этой даты.
Для бизнеса важно различать сведения о самом счёте, детализацию операций и специальные механизмы передачи данных. Например, на АвтоУСН банк участвует в передаче информации для расчёта налога — отдельная проверка для этого не требуется.
Что банк сообщает ФНС без отдельного запроса
По
пункту 1.1 статьи 86 НК РФ банк передаёт информацию об открытии и закрытии счетов и вкладов, а также об изменении их реквизитов. Правило касается организаций, ИП и физических лиц. Эту обязанность поясняет и
ФНС в разделе «Банковские счета».
Также передаются предусмотренные законом сведения о предоставлении и прекращении права использовать электронные средства платежа и об изменении их реквизитов. Для организаций и ИП речь, в частности, о корпоративных электронных средствах платежа для переводов электронных денег. Это отдельная категория сведений: её не следует приравнивать ко всем платежам с обычной банковской карты.
Оператор платформы цифрового рубля сообщает об открытии, закрытии и изменении реквизитов счёта цифрового рубля. Общий срок передачи сведений о перечисленных событиях — три рабочих дня; статья 86 предусматривает отдельные исключения, в том числе для банков с отозванной лицензией.
Дни в этих сроках считаются рабочими по
пункту 6 статьи 6.1 НК РФ.
Самостоятельно уведомлять ФНС об открытии обычного счёта в российском банке ИП или ООО не требуется. Открытие второго счёта в другом российском банке также будет отражено в предусмотренном законом обмене. Правила зарубежных счетов — отдельный вопрос, на них этот вывод переносить нельзя.
Когда налоговая получает остатки и выписку
Для обычного налогового контроля
пункт 2 статьи 86 НК РФ предусматривает мотивированный запрос. В нём должно быть основание, соответствующее виду сведений. Налоговая может получить банковскую выписку не только во время проверки самого владельца счёта.
Проводится налоговая проверка или налоговый мониторинг организации либо ИП.
У лица истребуются документы или информация по статье 93.1 НК РФ. Это может быть связано с операциями контрагента.
Не исполнено требование об уплате задолженности или принято решение о её взыскании.
Принято решение о приостановлении операций по счетам, переводов электронных денег либо об отмене такого приостановления.
Подано заявление об отсрочке или рассрочке. Для этого случая кодекс отдельно допускает запросы выписок, остатков и сведений о картотеке неоплаченных документов.
Есть и специальные основания, включая международные запросы в предусмотренных договорами случаях. Поэтому отсутствие собственной налоговой проверки не означает, что инспекция не вправе получить банковские сведения.
Какие данные могут запросить
В зависимости от основания ФНС получает справки о наличии счетов и вкладов, остатках денег и драгоценных металлов, выписки по операциям, информацию об электронных деньгах и их переводах. По счетам цифрового рубля сведения предоставляет оператор платформы, а не обычный банк.
Данные могут выходить за пределы движения денег.
Пункт 2.1 статьи 86 позволяет при перечисленных в нём основаниях запросить имеющиеся у банка документы по открытию и обслуживанию счёта, доверенности, документы лиц с правом распоряжаться деньгами, сведения о представителях, выгодоприобретателях и бенефициарных владельцах. Эти основания следует проверять отдельно: они не полностью совпадают с перечнем для выписок.
Основной срок ответа банка на мотивированный запрос — три рабочих дня со дня его получения. Для ряда случаев предусмотрены специальные сроки и процедуры; например, для части документов возможно продление по решению налогового органа.
Возврат денег, карта и картотека: разные запросы
Если в заявлении о возврате денег указан счёт или национальная платёжная карта, сведений о которых у инспекции нет, налоговая вправе уточнить их через банк. Справка о предоставлении национального платёжного инструмента — платёжной карты выдаётся в течение операционного дня с момента получения мотивированного запроса. Это прямо предусмотрено
пунктом 2 статьи 86.
Такую справку нельзя называть полной историей покупок по любой карте: предмет запроса — предоставление конкретного платёжного инструмента. Для выписки по операциям применяются соответствующие основания и порядок.
При расхождениях между сведениями банка и данными налогоплательщика инспекция может уточнять наличие счетов, вкладов и права использования перечисленных в кодексе электронных средств платежа. Такое уточнение само по себе не равно запросу всех операций.
Картотека неоплаченных расчётных документов — учёт документов, ожидающих исполнения в предусмотренных банковскими правилами случаях. Сведения о ней важны, например, при рассмотрении заявления об отсрочке или рассрочке. Не всякое отклонённое платёжное поручение автоматически попадает в такую картотеку: состояние конкретного документа уточняют в банке.
Возврат на банковский счёт также нужно отличать от
зачёта положительного сальдо ЕНС другому лицу. Это разные способы распоряжения деньгами с разными условиями.
Получает ли ФНС все операции автоматически
Статья 86 не устанавливает общего правила непрерывно передавать каждую операцию каждого ИП и ООО. Сообщение об открытии счёта и выписка по нему — разные виды информации.
Но и фраза «без запроса налоговая не получает данные об операциях» слишком категорична. На
АвтоУСН уполномоченные банки передают сведения, используемые для определения доходов и расходов и расчёта налога. Налогоплательщик проверяет правильность банковской разметки не позднее 7-го числа следующего месяца.
Кроме того, банковская выписка — лишь один источник данных налоговой. Например, сведения ККТ поступают по своему механизму и не являются банковской выпиской. Выводы о доступе ФНС к информации нужно делать с учётом конкретного режима и вида данных.
Что изменится с 1 июля 2027 года
Три приказа от 19 августа 2026 года регулируют разные части одного процесса.
№ ЕД-1-2/589@ обновляет электронный обмен документами и информацией между налоговыми органами, банками и оператором платформы цифрового рубля. Он заменит порядок 2012 года с изменениями.
№ ЕД-1-2/590@ утверждает формы и форматы запросов инспекции. В них выделены, в частности, запросы о национальной платёжной карте, праве использования электронных средств платежа и картотеке неоплаченных документов. Он заменит приказ от 25 ноября 2025 года № ЕД-7-2/1009@.
№ ЕД-1-2/591@ утверждает формы ответов: справок, выписок и предоставления документов. Он заменит формы по приказу от 31 декабря 2019 года № ММВ-7-2/679@ с изменениями.
Документы зарегистрированы 1 сентября 2026 года. Каждый предусматривает вступление в силу через девять месяцев после официального опубликования, но не ранее 1 июля 2027 года. При опубликовании 2 сентября 2026 года начало применения приходится на 1 июля 2027 года.
На дату подготовки материала новые приказы уже приняты, но ещё не действуют. Сами сведения о национальных картах, картотеке и счетах цифрового рубля предусмотрены действующим Налоговым кодексом. Появление новой формы не означает, что соответствующее полномочие возникает впервые в июле 2027 года.
Для владельца счёта цифрового рубля сохраняется тот же принцип: наличие специального вида счёта не исключает налогового контроля. Обязанность бизнеса принимать оплату цифровыми рублями — другой вопрос; она разобрана в материале
о приёме цифрового рубля.
Чем запрос ФНС отличается от проверки банка
Запрос инспекции к банку по Налоговому кодексу и запрос банка клиенту по
115-ФЗ — разные процедуры. В первом случае банк передаёт сведения налоговому органу. Во втором банк проверяет операции и сведения клиента в рамках своих обязанностей. Одинаковые договоры и платежи могут иметь значение в обоих процессах, но основания и порядок действий различаются.
Получение налоговой выписки не тождественно приостановлению операций по счёту. Если расчёты ограничены, сначала нужно установить конкретное основание: решение ФНС, меры банка или иной документ. Одного факта запроса информации для вывода о блокировке недостаточно.
Что проверить бизнесу
Новые формы не требуют от обычного ИП или ООО менять банк, открывать новый счёт либо подключать отдельную систему передачи сведений в ФНС. Подготовка обмена относится прежде всего к банкам и другим его участникам.
Сопоставляйте платежи с договорами, актами, накладными и другими документами. Назначение платежа должно позволять восстановить содержание операции.
Разбирайте расхождения между банковской выпиской и учётом. Само зачисление денег ещё не определяет его налоговую квалификацию.
Сохраняйте подтверждения возвратов, займов и переводов между счетами. Перевод между своими счетами нельзя объяснить одной только второй выпиской — должна прослеживаться вся цепочка.
Проверяйте сведения о своих счетах в сервисах ФНС. При ошибке в переданных банком данных уточняйте её прежде всего в банке.
На АвтоУСН контролируйте разметку банковских операций в установленный срок.
Если требование направлено непосредственно вам, установите его основание, перечень документов и срок ответа. Подготовьте пояснения по существу расхождений и сохраните подтверждение отправки.
ФНС поясняет, что при вопросах к актуальности сведений о счетах следует обращаться в банк, который их передал.
Разъяснение для организаций и ИП.
Пример. В платеже указано «оплата по договору», а в учёте сумма отражена как возврат ранее выданного займа. Для проверки нужны договор займа, документ первоначального перечисления и пояснение к возврату. Красивое назначение платежа не заменяет эти документы; расхождение лучше обнаружить и разобрать до требования инспекции.
Частые вопросы
Узнает ли ФНС о втором расчётном счёте?
Да. Банк обязан передать сведения о его открытии в предусмотренном законом порядке.
Может ли ФНС запросить выписку без проверки моей компании?
Да. Среди оснований есть истребование информации по статье 93.1 НК РФ, взыскание задолженности, решения о приостановлении операций и заявление об отсрочке или рассрочке.
Нужна ли банку моя отдельная подпись под согласием на ответ ФНС?
Обязанность ответить на надлежащий запрос налогового органа установлена законом и не зависит от отдельного согласия клиента на конкретный ответ.
Личный счёт ИП скрыт от налоговой?
Нет. Сообщения об открытии и закрытии счетов предусмотрены и для физических лиц. Нельзя рассчитывать, что личное назначение счёта делает его неизвестным ФНС. Допустимость использования личного счёта для предпринимательских расчётов — отдельный вопрос.
Нужно ли бизнесу переоформлять счёт к 1 июля 2027 года?
Рассматриваемые приказы не устанавливают такой обязанности. Они обновляют формы и механизм обмена, а не требуют от владельца счёта повторного открытия.
Почему для АвтоУСН ответ отличается?
В этом режиме банковские данные используются для расчёта налога без отдельной проверки. Общее объяснение порядка запросов по статье 86 не заменяет специальных правил АвтоУСН.
Главное для предпринимателя
ФНС получает сведения о наличии счетов по обязательному обмену, а детализацию — в предусмотренных законом случаях. Новые формы с 1 июля 2027 года не создают налоговый контроль заново. Практическая задача бизнеса — понимать основание запроса и обеспечивать соответствие платежей, документов и учёта.
Практические разборы банковских и налоговых правил для бизнеса —
в Telegram-канале BankiBiznes.